

AGROAREA ®
©1994-2026 | NIC.AR | Todos los derechos reservados. Prohibida su reproducción total o
parcial sin la expresa autorización de sus editores. Contenidos del web con deposito de
propiedad intelectual protegida según ley 11.723 de la República Argentina y aplicable
en tribunales Internacionales. AGROAREA es una denominación de origen agro web mundial y
hace valer sus derechos habientes desde 1995 a la fecha.
AGROAREA Redacción y edición
digital: Telefax: 54-11-5368-1696 / Buenos Aires, ARGENTINA.
|
30 aniversario del
portal agropecuario argentino con mayor permanencia en Internet

Banco
imágenes AGROAREA. No Integra el artículo original
 Los futuros y opciones son
récord: la cobertura del agro argentino ya equivale a la mitad de la cosecha
infocampo.com.ar
En un año que quedará marcado por los récords productivos del agro
argentino, hay un indicador que avanza todavía más rápido: la utilización de futuros y
opciones como herramientas para administrar el riesgo y tomar decisiones comerciales.
Entre soja, maíz y trigo, los tres principales productos agrícolas con liquidez y
cotización diaria en A3 Mercados, la campaña 2025/26 alcanzaría una producción
conjunta de 151 millones de toneladas, un 27% más que el ciclo anterior.
Pero mientras la cosecha dio un salto de 32 millones de toneladas, la operatoria de
futuros y opciones avanzó a un ritmo todavía mayor.
“Hasta agosto, se negociaron 74,6 millones de toneladas en estos instrumentos, de los
cuales 65,7 millones correspondieron exclusivamente a contratos de futuros. El volumen
representa un crecimiento interanual del 33% y ya equivale a aproximadamente la mitad de
la producción conjunta de soja, maíz y trigo”, sostiene un informe elaborado por
Matías Contardi y Emilce Terré de la Bolsa de Comercio de Rosario (BCR).
El dato adquiere otra dimensión cuando se observa la evolución de largo plazo. La
creciente utilización de estos mercados no responde solamente a una coyuntura puntual,
sino a un proceso de adopción que se viene consolidando desde hace años.
“Hace más de dos décadas, la operatoria de futuros y opciones representaba apenas
el 13% de la oferta de granos. Desde 2018, esa participación se mantuvo por encima del
25% y en 2026 alcanzó su máximo histórico en relación con la cosecha, dejando en
evidencia que las herramientas de cobertura ocupan un lugar cada vez más importante
dentro de la estrategia comercial de productores y empresas”, advirtió el informe.

Futuros de soja: más cobertura financiera
El caso de la soja permite observar con claridad cómo ambos mercados pueden
complementarse. A la última semana de agosto, se habían comprometido 27 millones de
toneladas de soja de la campaña 2025/26 en el mercado físico, el ritmo comercial más
bajo de los últimos 25 años en términos relativos a la producción.
Sin embargo, cuando se incorpora la operatoria de futuros, el escenario cambia
sustancialmente. Los contratos correspondientes a la campaña alcanzaron un volumen
equivalente a 44 millones de toneladas en A3, un 20% más que en igual momento del año
pasado y un récord para esta altura del ciclo.
Es decir, que mientras el mercado físico muestra una comercialización más lenta, los
futuros y opciones permiten mantener activas las estrategias comerciales. El volumen
operado equivale a 1,6 veces las toneladas comprometidas en el mercado físico.
“La explicación está en la función que cumplen estos instrumentos dentro del
negocio agrícola: aportan liquidez y flexibilidad tanto a la oferta como a la demanda y
permiten tomar decisiones sobre precios sin necesidad de desprenderse inmediatamente de la
mercadería”, escribieron los especialistas.
La evolución histórica de la soja también confirma que no se trata únicamente de una
respuesta a las condiciones actuales.
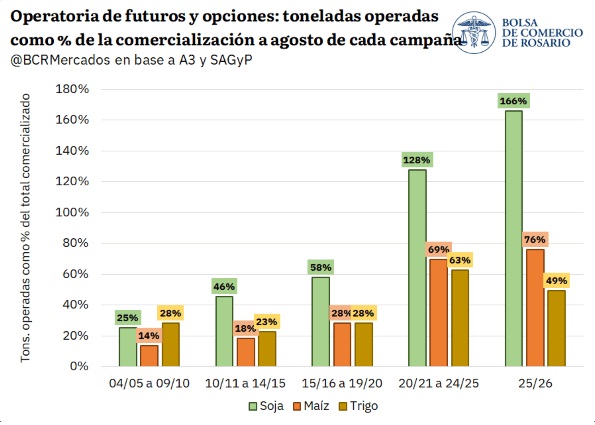
Entre las campañas 2004/05 y 2009/10, la operatoria de futuros y opciones representaba
apenas una cuarta parte de los compromisos registrados en el mercado físico. Desde la
campaña 2020/21, en cambio, ya superaba el volumen comercializado en ese segmento.
El maíz y el trigo construyen sus futuros
En los cereales, la utilización de estas herramientas mantiene la misma dirección,
aunque con una intensidad particularmente marcada en el maíz.
“Para la campaña 2025/26 se operaron hasta agosto 30,4 millones de toneladas de
maíz en A3, un récord que supera en 5 millones de toneladas el máximo registrado
durante la campaña anterior”, informó la BCR.
El cereal es, además, el producto que mayor crecimiento proporcional viene mostrando.
Durante las últimas dos décadas, la operatoria de maíz registra una tasa promedio de
crecimiento cercana al 20% por campaña, reflejando una incorporación sostenida de
herramientas financieras al proceso de comercialización.
El trigo presenta una dinámica algo diferente. A pesar de haber alcanzado una producción
récord de 29,5 millones de toneladas, la operatoria de futuros hasta esta altura del año
se ubicó en 10,8 millones de toneladas, apenas por debajo del registro del año pasado.
De todos modos, se trata de un volumen elevado para el cereal y de una
tendencia de largo plazo que continúa siendo positiva. Durante las últimas diez
campañas, la operatoria de futuros de trigo creció a una tasa promedio anual del 19%.
La campaña nueva dispara otro récord
El comportamiento de los contratos correspondientes a la nueva campaña agrega otro
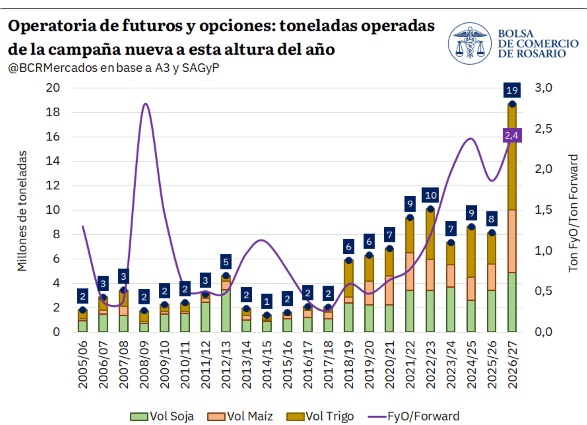
elemento al escenario. Entre soja, maíz y trigo ya se operaron 18,7 millones de
toneladas, un volumen 130% superior al registrado en igual momento del año pasado.
Además, la cifra supera en 8 millones de toneladas el récord anterior, correspondiente a
la campaña 2022/23.
“El crecimiento se observa en los tres cultivos. En trigo y maíz, la operatoria para
la nueva campaña es 3,4 y 2,4 veces mayor que la registrada un año atrás,
respectivamente. En soja, en tanto, el incremento interanual alcanza el 42%”,
aseguran en la entidad,
En todos los casos, los niveles actuales constituyen récords para esta altura del año.
Detrás de esta aceleración aparece también un incentivo económico concreto.
“La combinación de cotizaciones internacionales sostenidas y una oferta disponible
récord amplió la diferencia entre las posiciones inmediatas y las posiciones diferidas,
generando condiciones particularmente atractivas para quienes buscan anticipar precios o
administrar el riesgo de comercialización”, sostiene la BCR.
Esta semana, por ejemplo, el pase de maíz llegó al 55% de TNA, frente al 7,5% de TNA de
un instrumento PyME avalado Hard Dollar. Al mismo tiempo, las posiciones a cosecha de
soja, maíz y trigo se encuentran en máximos de cuatro años para esta época.
Más toneladas con precio asegurado
El fenómeno también se refleja en el mercado físico. Los precios más atractivos para
la nueva campaña impulsaron la fijación anticipada y ampliaron considerablemente el
volumen de mercadería que llega con algún grado de cobertura.
Respecto del año pasado, actualmente hay cuatro veces más toneladas de
soja y trigo de la nueva campaña con precio fijado, mientras que en maíz el volumen se
multiplicó por veinte.
Así, el fenómeno excede a los contratos de futuros y opciones. Cuando se suman las
operaciones realizadas en estos mercados con los contratos forward con precio en el
mercado físico, se alcanza un total de 24 millones de toneladas que ya cuentan, al menos,
con un piso o un techo de precio.
La cifra triplica la registrada a esta altura del año pasado y muestra que la gestión
del riesgo de precios comienza a ocupar un lugar central en la planificación comercial.
Más que una sustitución del mercado físico, los datos muestran una convivencia cada vez
más estrecha entre ambos. Los futuros y opciones permiten anticipar decisiones, cubrir
posiciones y aprovechar oportunidades de precio, mientras que el mercado físico continúa
siendo el ámbito donde finalmente se concreta la entrega y comercialización de los
granos.
|