

AGROAREA ®
©1994-2026 | NIC.AR | Todos los derechos reservados. Prohibida su reproducción total o
parcial sin la expresa autorización de sus editores. Contenidos del web con deposito de
propiedad intelectual protegida según ley 11.723 de la República Argentina y aplicable
en tribunales Internacionales. AGROAREA es una denominación de origen agro web mundial y
hace valer sus derechos habientes desde 1995 a la fecha.
AGROAREA Redacción y edición
digital: Telefax: 54-11-5368-1696 / Buenos Aires, ARGENTINA.
|
30 aniversario del
portal agropecuario argentino con mayor permanencia en Internet

 
Banco
imágenes AGROAREA. No Integra el artículo original
 El consumo de carne vacuna cayó al
nivel más bajo de la historia: cuáles son las causas del retroceso
ambito.com
La carne vacuna ocupó desde siempre un lugar fundamental en la mesa de los
argentinos, no solo en términos de alimentación, sino también como un símbolo de
encuentro y sociabilidad. Sin embargo, este patrón de consumo registró un descenso
sostenido hasta alcanzar niveles mínimos históricos en la actualidad.
Para comprender la dimensión de este fenómeno, es necesario analizar la convergencia de
tres factores estructurales en los últimos años: las transformaciones en la cadena de
producción ganadera, la evolución de los precios y los cambios de fondo en los hábitos
de consumo.
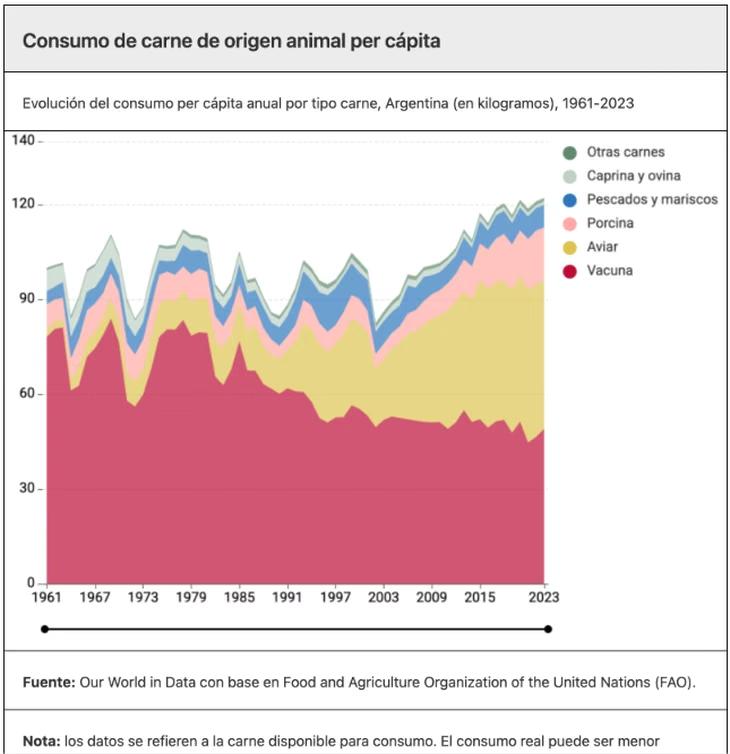
Según un análisis de Argendata Fundar, a fines de la década de 1960 el consumo de carne
vacuna por habitante superaba los 80 kilos anuales. Sin embargo, en los últimos 50 años
esa cifra registró una caída drástica: pasó de 84 kilos a 49 kilos en 2023, de acuerdo
con registros de la Organización de las Naciones Unidas para la Alimentación y la
Agricultura (FAO).
Las mediciones más recientes confirman que esa tendencia se profundizó. Según datos de
la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina
(CICCRA), en los primeros ocho meses de 2026 el consumo totalizó 1,37 millones de
toneladas de res con hueso —una contracción del 11,3% frente a igual período de
2025—, ubicando el consumo per cápita acumulado en 46 kilos para el promedio móvil
de los últimos doce meses, la cifra más baja de la que se tenga registro histórico.
Cabe precisar que el registro empezó a medirse en 1914.
La caída no responde a un factor aislado, sino a la convergencia de
distintas dinámicas estructurales. Por un lado, se combinaron el estancamiento de la
oferta de carne vacuna y el vertiginoso avance de otras alternativas como cerdo y pollo.
Por el otro, la alteración en el comportamiento de los precios relativos entre las
distintas carnes actuó como un determinante clave en el proceso de sustitución.
El estancamiento de la producción
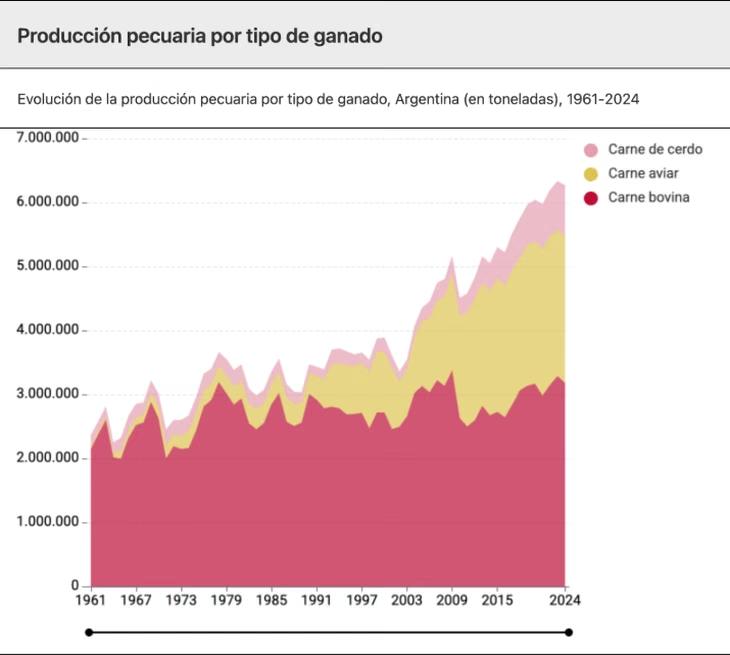
En 2024, la producción de carne vacuna en el país alcanzó las 3,18 millones de
toneladas, una cifra prácticamente idéntica a la registrada hace 50 años. Mientras la
población continuó creciendo, la oferta global de carne bovina se mantuvo prácticamente
estancada. Esta restricción estructural condicionó la disponibilidad per cápita en el
mercado interno y presionó sus precios al alza frente a la aparición de otros alimentos
ricos en proteínas.
Argendata atribuye este estancamiento a una convergencia de ciertos factores. En primer
lugar, destaca la fuerte competencia de la agricultura por el uso de la tierra. Según el
informe, esta disputa territorial, combinada con la volatilidad macroeconómica,
"limitó la expansión del sector, de manera cruda en una actividad que exige
decisiones de largo plazo".
En ese marco, la ganadería demanda ciclos de inversión cuyos retornos se concretan
recién tras varios años, un cálculo de rentabilidad que se vuelve sumamente complejo
bajo un esquema de reglas de juego cambiantes.
Las trabas a las exportaciones y el impacto de las sequías agravaron la crisis del sector
ganadero. Según el informe, la intervención sobre las ventas al exterior redujo los
incentivos para la inversión, mientras que fenómenos climáticos como el de 2008-2009
forzaron una liquidación de vientres que achicó el rodeo nacional y limitó la oferta a
largo plazo.
Los sustitutos: pollo y cerdo
El pollo y el cerdo consolidaron su avance como sustitutos de la carne vacuna con un
crecimiento productivo sin precedentes. Impulsada por una reconversión histórica, la
producción avícola en Argentina se multiplicó por 64 desde 1961 hasta alcanzar 2,3
millones de toneladas en 2024, revirtiendo la ventaja que históricamente mantenía el
sector porcino sobre la avicultura. La producción del cerdo creció de manera más
moderada, sobre todo a partir del año 2000.
Según el informe, el despegue del pollo respondió en parte a una evolución en las
preferencias de los argentinos hacia las carnes blancas, percibidas como alternativas más
saludables. Asimismo, resultaron determinantes las innovaciones en genética, nutrición
animal y manejo sanitario, aplicadas tanto en la cadena aviar como en la porcina. Estas
eficiencias operativas permitieron elevar sustancialmente los niveles de productividad,
abaratando los costos de producción y mejorando la competitividad relativa de ambas
carnes frente a los cortes vacunos.
El resultado de esta dinámica fue una profunda reconfiguración en la matriz de
producción de carnes del país. La carne vacuna, que históricamente concentraba cerca
del 90% de la oferta total, representa hoy apenas la mitad del volumen producido.
Esta transformación en la oferta fue acompañada de manera simétrica por la demanda
interna: el consumo per cápita de pollo pasó de niveles marginales a superar los 45
kilos anuales, mientras que el de carne porcina —con un marcado sesgo al alza en las
últimas dos décadas— superó los 17 kilos por habitante en 2023.
El resultado de esta dinámica fue una profunda reconfiguración en la matriz de
producción de carnes del país.
Los precios relativos se consolidaron como uno de los determinantes
centrales de este proceso. El análisis lo sintetiza de la siguiente manera: "Cuando
un tipo de carne se encarece en términos relativos frente a las demás opciones, las
familias tienden a sustituirla por alternativas con valores más accesibles".
Un caso ilustrativo ocurrió durante el período 2003-2006. En esos años, la relación de
precios relativos entre la carne vacuna y la avícola se expandió de 1,55 a 2,08; es
decir, que un kilo de carne vacuna pasó de valer una vez y media lo que un kilo de pollo
a costar más del doble. En ese contexto, mientras la demanda de carne vacuna permaneció
prácticamente estancada, el consumo de pollo registró un incremento del 41%, escalando
de 19,4 a 27,3 kilos por habitante al año.
El impacto de la sequía y la caída en la oferta de ganado aceleraron la sustitución de
la carne vacuna por el pollo entre 2009 y 2011. Al volverse la res casi tres veces más
costosa que la carne aviar, el consumo per cápita vacuno se redujo en 4,5 kilos en solo
dos años, mientras que el pollo escaló de 32,8 a 37,5 kilos por habitante, consolidando
un cambio estructural en el gasto de los hogares.
El consumo sigue siendo alto
La caída en la carne vacuna no achicó la mesa argentina: en 2023, el consumo total de
carnes de origen animal alcanzó los 122,7 kilos por habitante, una cifra que ubicó a la
Argentina en el puesto 23 a nivel mundial. Este nivel de consumo resulta plenamente
equiparable al promedio registrado por las naciones de altos ingresos y se mantiene como
el más elevado de toda América Latina.
Lo que verdaderamente se comprimió fue la brecha que separaba al país del resto del
mundo. Si bien Argentina ya registraba niveles de consumo excepcionalmente altos a
comienzos de la década de 1960, la media global experimentó desde entonces un salto
cuantitativo: pasó de aproximadamente 32 kilos por habitante a 65 kilos en 2023.
Sin embargo, según el informe, el país conserva el liderazgo global en consumo per
cápita de carne vacuna, manteniéndose en la primera posición del ranking internacional
a pesar de la marcada contracción acumulada desde los picos históricos de fines de los
años sesenta.
El desplome del consumo interno volcó la carne vacuna a los mercados de exportación,
impulsado por una demanda récord desde Asia. Ante el menor consumo en las mesas locales,
la Argentina destinó cerca de un tercio de su producción bovina al comercio exterior
durante 2024, alcanzando un volumen histórico récord con China afianzado como el
principal comprador.
Argendata concluye que el país sigue siendo un gran productor y consumidor de carne,
aunque la vacuna “ya no tiene el protagonismo casi exclusivo que tuvo durante buena
parte de su historia”.
|