

AGROAREA ®
©1994-2026 | NIC.AR | Todos los derechos reservados. Prohibida su reproducción total o
parcial sin la expresa autorización de sus editores. Contenidos del web con deposito de
propiedad intelectual protegida según ley 11.723 de la República Argentina y aplicable
en tribunales Internacionales. AGROAREA es una denominación de origen agro web mundial y
hace valer sus derechos habientes desde 1995 a la fecha.
AGROAREA Redacción y edición
digital: Telefax: 54-11-5368-1696 / Buenos Aires, ARGENTINA.
|
30 aniversario del
portal agropecuario argentino con mayor permanencia en Internet


Banco
imágenes AGROAREA. No Integra el artículo original
 La logística, a contramano: el gasoil
y los fletes golpean la rentabilidad de la nueva campaña
infocampo.com.ar
La campaña agrícola 2026/2027 comienza con perspectivas productivas
favorables, impulsadas por una mayor disponibilidad de agua y la presencia del fenómeno
El Niño.
Sin embargo, detrás de las proyecciones de crecimiento, los costos operativos vuelven a
encender una señal de alerta para los productores, especialmente por el encarecimiento
del gasoil, el transporte y la mano de obra.
Un informe de Coninagro advierte precisamente que el incremento esperado en la
producción, de acuerdo con la cosecha récord proyectada por la Bolsa de Cereales de
Buenos Aires, no necesariamente se traducirá en una mejora de los resultados económicos.
Por el contrario, el análisis de las relaciones insumo-producto de la Confederación
Intercooperativa Agropecuaria muestra que, durante septiembre, la capacidad de compra de
la soja y el maíz se deterioró frente a varios de los principales costos de la
actividad, en un contexto en el que los gastos avanzaron por encima de los precios de los
granos.
El poder de compra, bajo presión
En su informe mensual, Coninagro evaluó la evolución del poder adquisitivo de siete
productos representativos de la producción agropecuaria argentina: soja, maíz, trigo,
ternero, novillito, leche y yerba mate.
El indicador permite medir cuántas unidades de cada producto se necesitan para adquirir
insumos, cubrir costos operativos o afrontar inversiones, desde herbicidas y fletes hasta
maquinaria y otros componentes de la estructura productiva.
El objetivo es seguir de cerca la relación entre los precios que reciben los productores
y los valores que deben afrontar para sostener la actividad.
Los datos también pueden consultarse de manera gratuita e interactiva en el Monitor
Agropecuario, una herramienta que permite observar la evolución de estas relaciones y
analizar la competitividad del sector.
“En septiembre, los precios disponibles de ambos cultivos registraron aumentos
interanuales, aunque insuficientes para compensar la presión de determinados costos. La
soja alcanzó los US$ 371,1 por tonelada, un 19% más que un año atrás, mientras que el
maíz se ubicó en US$ 196,6, con una suba del 9%“, indicó el informe.
La diferencia entre la evolución de los granos y la de los costos explica el deterioro de
las relaciones de compra. El impacto fue particularmente marcado en el maíz, que necesita
una mayor cantidad de kilos para cubrir varios gastos operativos, en especial los
vinculados con el combustible, el transporte y el trabajo rural.
Gasoil, fletes y salarios: los costos que más pesan
El gasoil se consolidó como uno de los principales factores de presión sobre los
números de la campaña. En septiembre, su precio aumentó un 58% interanual y se ubicó
un 32% por encima del promedio de los últimos cinco años.
El encarecimiento afecta de manera directa las labores agrícolas, pero también repercute
en el transporte de insumos y granos, ampliando su incidencia sobre los costos de
producción.
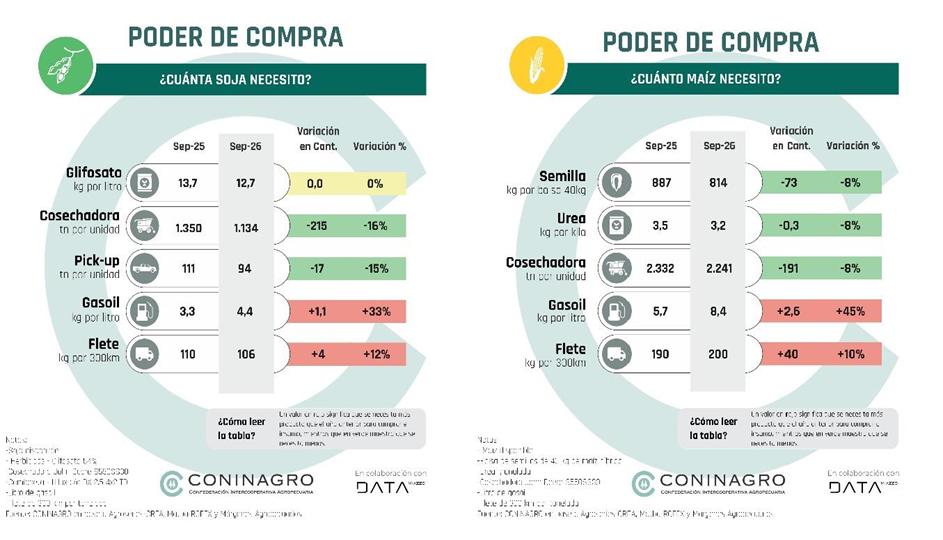
“En términos de poder de compra, adquirir un litro de combustible demandó 4,4 kilos
de soja, un 33% más que en septiembre de 2025 y un 23% por encima de la media quinquenal.
Para el maíz, la relación fue todavía más exigente: se necesitaron 8,4 kilos por
litro, un 45% más que un año atrás y un 35% por encima del promedio histórico”,
sostienen desde Coninagro.
El transporte también mostró una evolución desfavorable. El costo de un flete de 300
kilómetros aumentó un 15% interanual. Para cubrirlo, fueron necesarios 106 kilos de
soja, una relación un 7% más exigente que su promedio histórico. En el caso del maíz,
el requerimiento llegó a 200 kilos, un 17% por encima de la media de los últimos cinco
años.
A esa presión se sumó el encarecimiento de la mano de obra rural, cuyo costo subió un
29% interanual. Para afrontar este gasto se necesitaron 2,2 toneladas de soja, un 9% más
que en septiembre del año pasado, y 4,1 toneladas de maíz, un 19% más. De esta manera,
incluso con precios de los granos en alza, los productores debieron destinar una mayor
proporción de su producción para cubrir estos componentes esenciales de la actividad.
Fertilizantes y herbicidas
En tanto, el comportamiento de los insumos agrícolas presentó diferencias respecto de
los costos operativos.
En el caso del glifosato, el precio llegó a US$ 4,7 por litro, con un incremento
interanual del 19%, aunque permaneció un 32% por debajo de su promedio histórico. Esta
diferencia permitió mantener una relación de compra relativamente favorable para los
productores.
Para adquirir un litro de glifosato se necesitaron 12,7 kilos de soja, una relación
estable frente al año anterior y un 34% más favorable que el promedio de los últimos
cinco años. En maíz, el requerimiento fue de 23,9 kilos por litro, un 9% superior al de
septiembre de 2025, pero todavía un 27% inferior a la media quinquenal.
“Los fertilizantes también mostraron un escenario dispar, aunque con relaciones de
compra que, en términos generales, resultaron más favorables que las observadas para el
combustible y el transporte. El fosfato monoamónico (MAP) alcanzó los US$ 990,2 por
tonelada, con subas del 4% interanual y del 2% respecto del promedio histórico. Como esos
incrementos quedaron por debajo de los registrados por la soja y el maíz, mejoró la
capacidad de compra de ambos cultivos frente a este insumo”, aclaró el análisis.
Por su parte, la urea se ubicó en US$ 624,8 por tonelada, prácticamente sin cambios
respecto de un año atrás y un 15% por debajo de su promedio histórico. Esta evolución
favoreció especialmente la relación de compra del maíz frente al fertilizante.
Mientras el clima y las proyecciones productivas alimentan las perspectivas de
crecimiento, la evolución del gasoil, los fletes y los salarios será determinante para
establecer cuánto de ese mayor volumen podrá convertirse efectivamente en rentabilidad
para los productores.
|